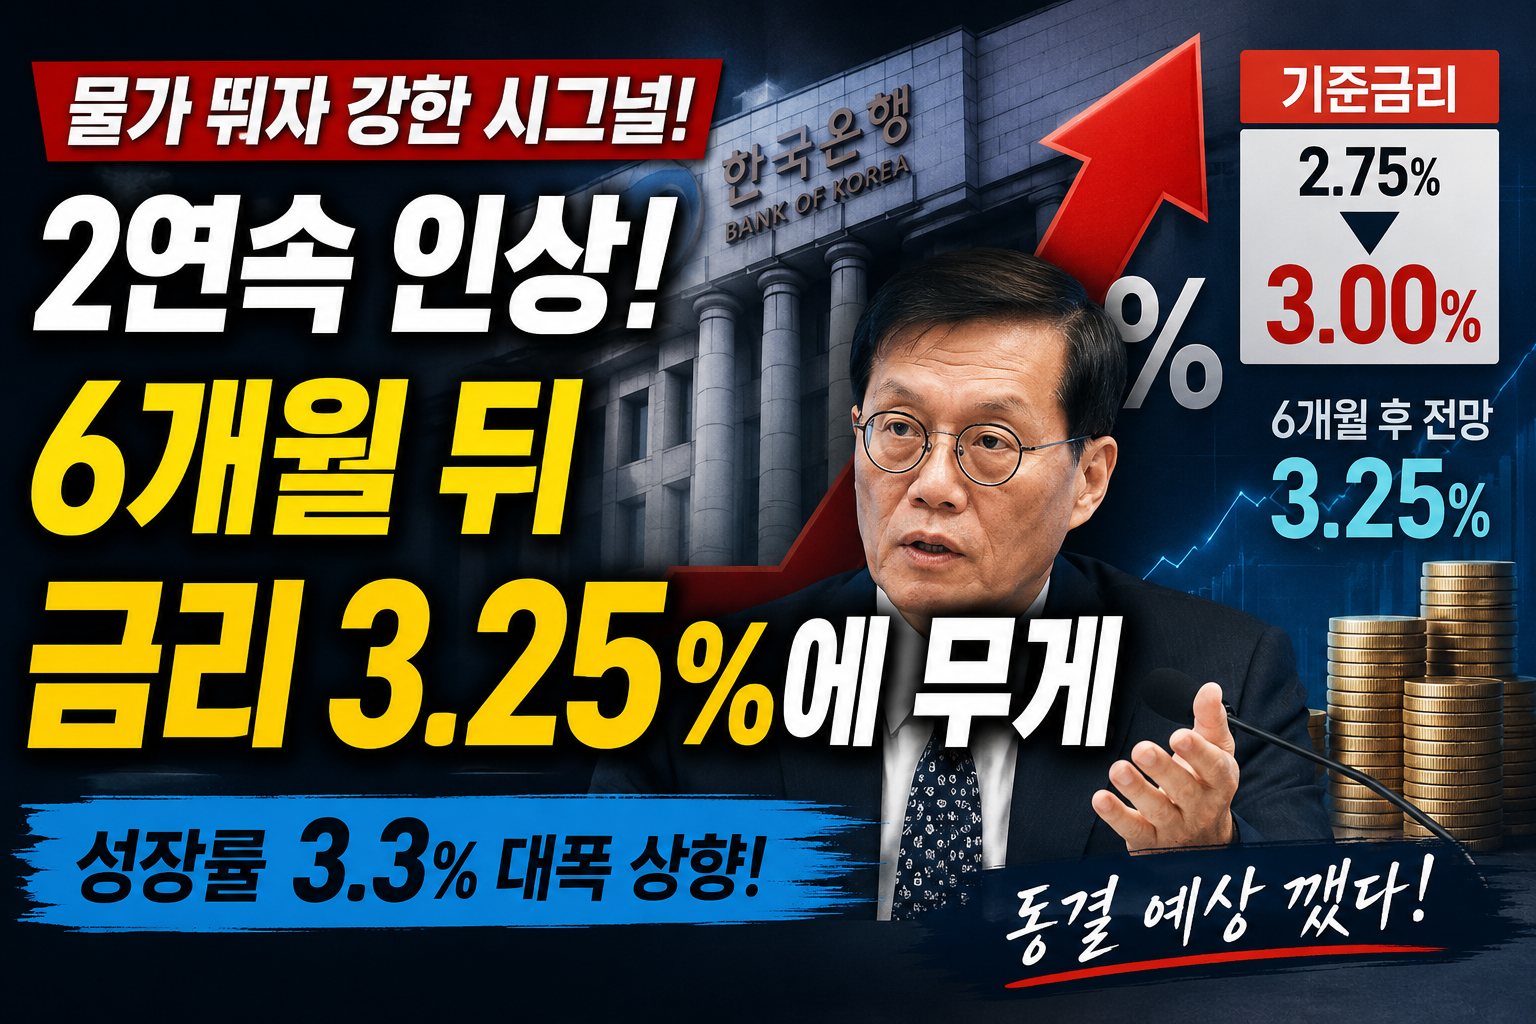
한국은행이 기준금리를 또 올렸습니다.
8월 금융통화위원회에서 기준금리를 기존 연 2.75%에서 3.00%로 0.25%포인트 인상했습니다. 지난 7월 2.50%에서 2.75%로 올린 데 이어 두 달 연속 금리 인상입니다.
개인적으로는 최근 주식시장 분위기도 좋지 않고 금리를 연속해서 올릴 경우 가계와 기업의 부담도 상당하기 때문에 이번에는 한 차례 동결하지 않을까 생각했습니다.
그런데 한국은행의 선택은 예상보다 강했습니다.
한국은행이 기준금리를 2연속 인상한 이유
가장 큰 이유는 역시 물가입니다.
7월 소비자물가 상승률은 2.8%로 전월보다 낮아졌지만, 식료품과 에너지를 제외해 기조적인 물가 흐름을 보여주는 근원물가는 전년 동월 대비 2.6% 상승했습니다.
여기에 예상보다 강한 경제 성장세까지 나타나면서 한국은행 입장에서는 물가가 다시 확산되기 전에 선제적으로 대응할 필요가 있다고 판단한 것으로 보입니다.
특히 눈에 띄는 부분은 올해 경제성장률 전망입니다.
한국은행은 올해 성장률 전망치를 기존 2.6%에서 무려 3.3%로 0.7%포인트 상향했습니다. 반도체 수출 호조가 이어지고 내수도 회복세를 나타내면서 당초 예상보다 우리 경제가 강하다고 본 것입니다.
경기가 생각보다 좋다면 금리를 올렸을 때 발생할 수 있는 경기 둔화 부담도 상대적으로 감당할 여력이 있다고 판단할 수 있습니다.
결국 이번 기준금리 인상은 경기보다는 물가를 먼저 잡겠다는 한국은행의 강한 시그널로 해석됩니다.
6개월 뒤 기준금리 3.25%에 무게
더 주목해야 할 것은 앞으로의 금리입니다.
금통위원들의 6개월 후 기준금리 전망을 보면 총 21개의 전망 가운데 3.25%가 10개로 가장 많았습니다. 3.50% 전망도 6개였고 현재와 같은 3.00%는 5개에 불과했습니다.
즉, 현재보다 높은 금리를 예상한 전망이 21개 가운데 16개나 됩니다.
적어도 한 차례 정도의 추가 금리 인상 가능성을 생각해봐야 하는 이유입니다.
물론 6개월 뒤 기준금리가 반드시 3.25%가 된다는 의미는 아닙니다. 앞으로 물가와 성장률, 환율, 부동산과 가계부채, 국내외 금융시장 상황 등에 따라 달라질 수 있습니다.
문제는 대출금리와 주식시장
기준금리가 계속 올라가면 가장 먼저 걱정되는 것은 대출자들의 이자 부담입니다.
특히 변동금리 주택담보대출이나 신용대출을 가지고 있다면 기준금리 상승이 시차를 두고 실제 대출금리에 반영될 가능성이 있습니다.
주식시장에도 마냥 좋은 소식은 아닙니다. 금리가 높아지면 기업의 자금조달 비용이 증가하고 주식과 같은 위험자산의 투자 매력이 상대적으로 낮아질 수 있기 때문입니다.
그렇다고 이번 금리 인상을 무조건 악재로만 볼 수도 없습니다.
한국은행이 올해 성장률을 3.3%까지 높였다는 것은 그만큼 반도체 수출과 국내 경제의 성장세를 긍정적으로 보고 있다는 의미이기도 합니다.
결국 앞으로 시장의 핵심은 ‘금리를 얼마나 더 올릴 것인가’가 될 것 같습니다.
기준금리가 3.00%에 도달한 상황에서 6개월 뒤 3.25% 전망에 가장 많은 무게가 실린 만큼 당분간은 금리 인하 기대보다는 추가 인상 가능성을 염두에 두고 대출과 투자 전략을 세워야 하지 않을까 생각합니다.