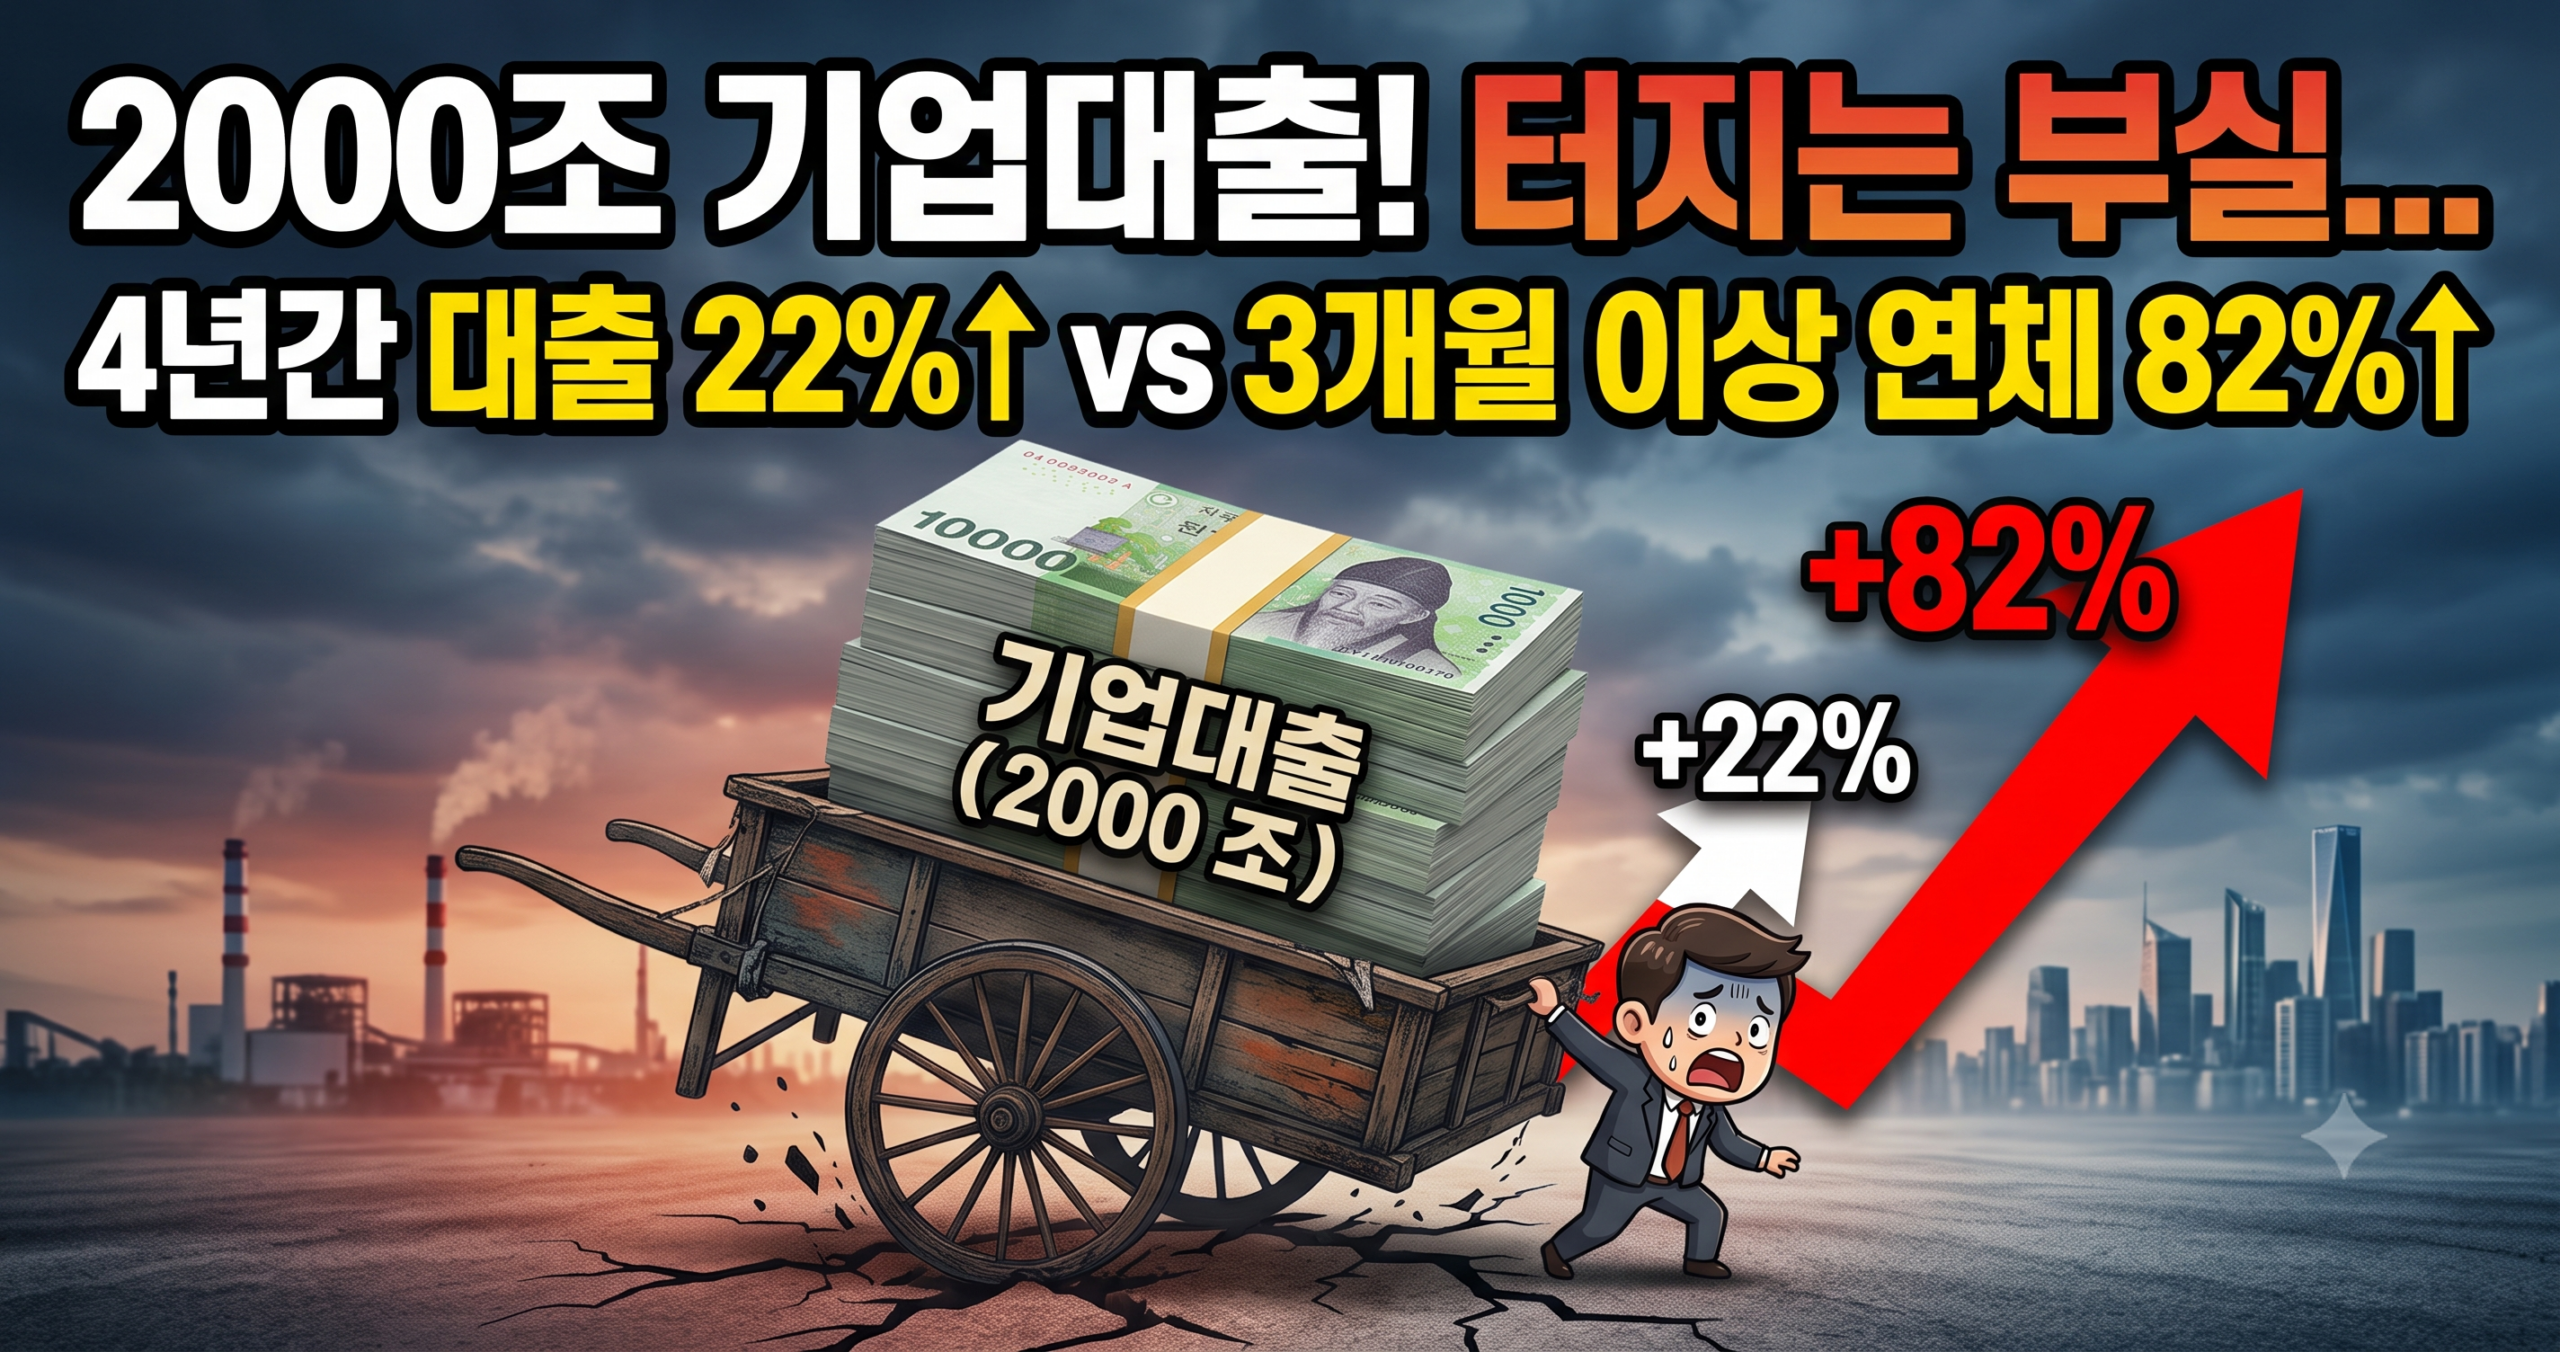
국내 기업대출 잔액이 2000조원에 육박하는 가운데 기업의 장기 연체와 부실 위험도 함께 커지고 있습니다. 특히 최근 4년 동안 기업대출 잔액이 22% 증가하는 사이 3개월 이상 연체된 기업대출은 82%나 급증한 것으로 나타나면서 기업대출 부실화에 대한 우려가 높아지고 있습니다.
기업대출 2000조원 시대, 함께 커진 부실 위험
기업대출은 기업의 생산과 투자, 운영자금 조달을 위해 필요한 금융수단입니다. 금리가 낮거나 경기 전망이 안정적일 때는 기업의 자금 조달과 경제활동을 뒷받침하는 역할을 합니다.
하지만 경기 둔화와 고금리가 장기간 이어질 경우 상황은 달라집니다. 매출과 영업이익이 감소한 기업은 대출 원리금 상환에 어려움을 겪게 되고, 결국 연체율 상승과 부실기업 증가로 이어질 수 있습니다.
최근에는 기업대출 규모 자체가 크게 확대된 데다 장기간 상환하지 못하는 대출까지 빠르게 증가하고 있다는 점이 주목됩니다.
3개월 이상 연체 기업대출 82% 급증
특히 눈여겨볼 부분은 3개월 이상 연체된 기업대출 증가율입니다. 4년간 전체 기업대출 잔액이 22% 늘어난 데 비해 3개월 이상 연체된 대출은 82% 증가했습니다.
단순히 대출 규모가 커진 것보다 부실 위험이 있는 대출이 훨씬 빠른 속도로 증가했다는 의미입니다.
3개월 이상 연체는 단기적인 자금 부족을 넘어 기업의 상환 능력이 약화됐을 가능성을 보여주는 대표적인 지표입니다. 따라서 금융권에서는 기업대출 증가율뿐만 아니라 연체기간과 연체 규모, 부실채권 비율 등을 함께 살펴볼 필요가 있습니다.
중소기업과 자영업자 부담도 변수
기업대출 부실 문제에서 특히 관심을 받는 부분은 중소기업과 소상공인입니다. 대기업에 비해 자금 여력이 상대적으로 부족한 기업은 금리 상승이나 매출 감소에 더 민감하게 반응할 수 있습니다.
대출 금리가 높은 수준에서 유지되면 이자 부담이 커지고, 기존 대출을 새로운 대출로 돌려막는 기업이 늘어날 가능성도 있습니다. 이 과정이 장기화되면 결국 연체와 부실로 이어질 수 있습니다.
기업대출 증가보다 중요한 것은 상환 능력
기업대출이 증가하는 것 자체가 반드시 부정적인 현상은 아닙니다. 기업이 시설투자나 사업 확장을 위해 자금을 조달하고 이를 통해 매출과 수익을 확대한다면 대출 증가는 경제 성장의 한 요소가 될 수 있습니다.
문제는 기업의 상환 능력을 넘어선 대출 증가입니다. 대출 잔액은 22% 증가했지만 3개월 이상 연체 대출이 82% 증가했다는 점은 금융권이 기업의 재무건전성을 더욱 면밀하게 관리해야 한다는 신호로 볼 수 있습니다.
앞으로는 기준금리와 시장금리 흐름뿐 아니라 기업의 매출, 영업이익, 이자보상배율, 연체율 등 다양한 지표를 함께 확인해야 합니다.
기업대출 부실화, 금융시장에 미칠 영향은?
기업대출 부실이 계속 확대될 경우 금융회사에는 대손충당금 부담이 커질 수 있습니다. 기업 입장에서도 신규 대출이나 만기 연장이 어려워질 가능성이 있어 자금 조달 여건이 악화될 수 있습니다.
특히 경기 회복이 지연되고 고금리 부담이 이어질 경우 한계기업을 중심으로 부실 위험이 더욱 커질 수 있다는 점에서 주의가 필요합니다.
결국 중요한 것은 기업대출 2000조원이라는 전체 규모보다 대출을 받은 기업들이 실제로 원리금을 감당할 수 있는지입니다. 앞으로 발표되는 기업대출 연체율과 부실채권 규모, 중소기업의 재무건전성 지표를 지속적으로 확인할 필요가 있습니다.